
Navegar en el condado de Lee es tanto río y bahía como Golfo abierto: el Caloosahatchee cruzando el condado por el centro, la esclusa Franklin y la vía navegable de Okeechobee hacia el este, San Carlos Bay y los pasos más allá de Sanibel y Pine Island. Muchísimos de los botes que escribimos aquí viven en un remolque detrás de una casa y no en un amarre, y eso cambia tanto las exposiciones como la póliza. Esta página trata del bote de remolque, de la cláusula de tormenta, y de las dos cláusulas que los dueños leen solo después de que pasó algo.
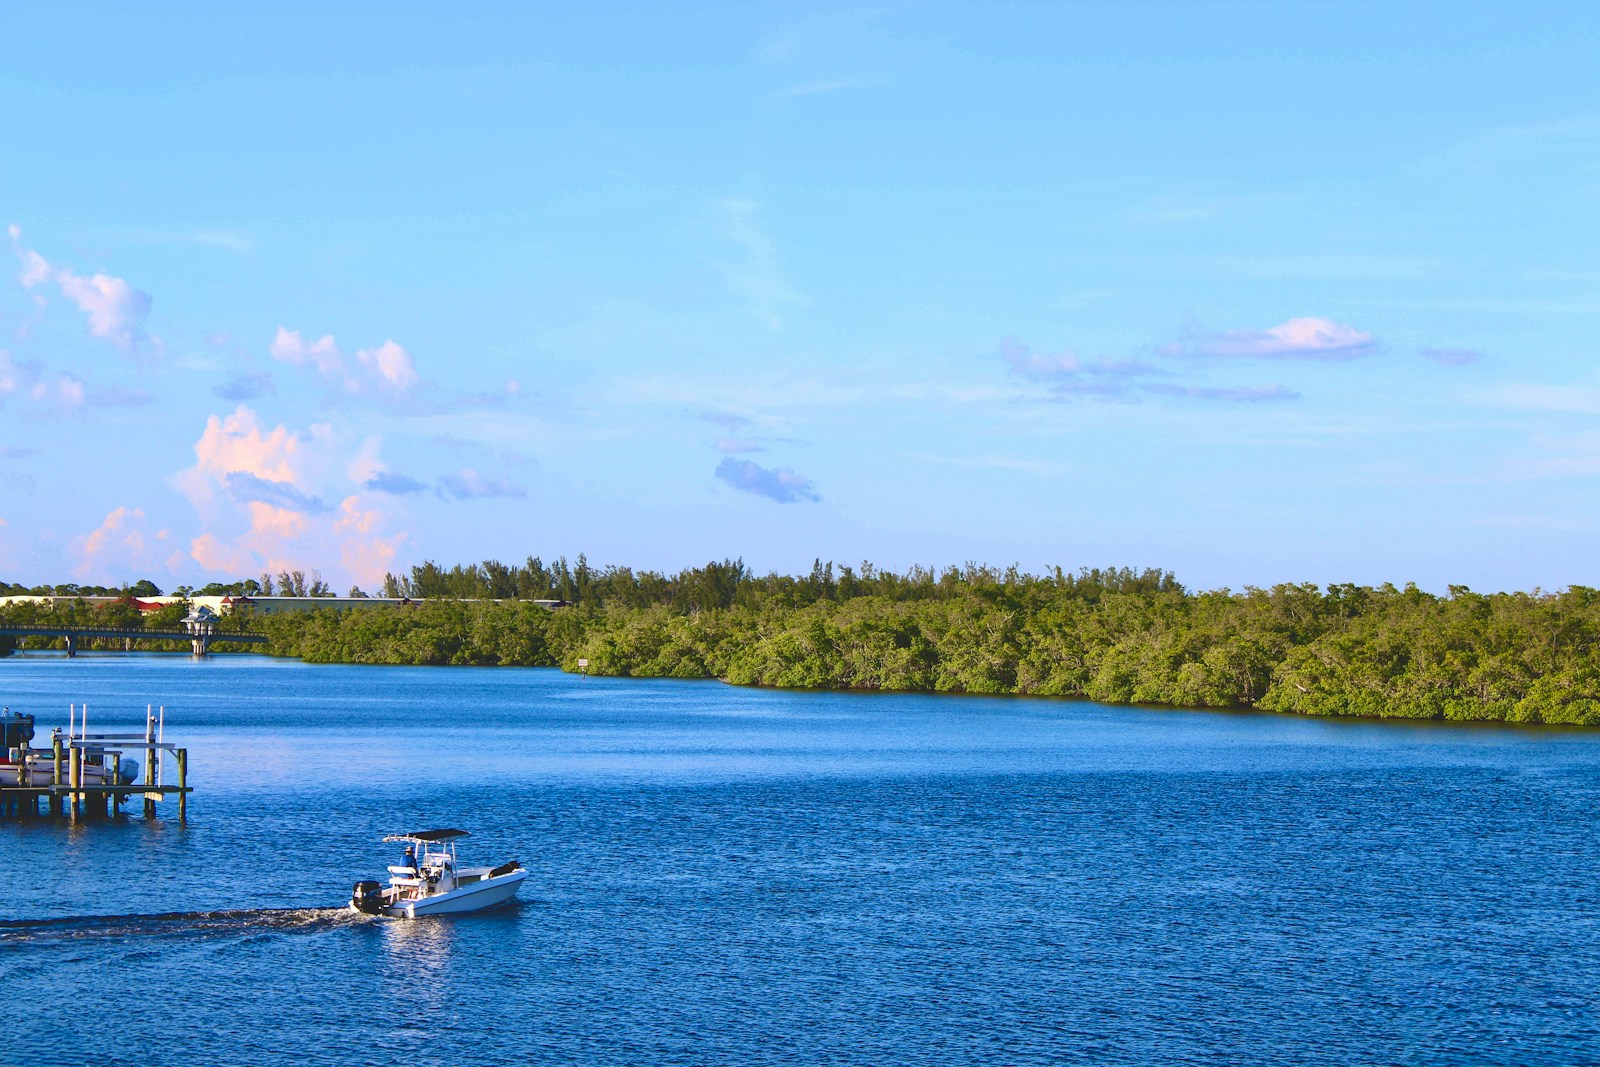
El bote que vive en un remolque.
Un bote de remolque tiene exposiciones que uno amarrado no tiene. Anda en la carretera, se estaciona en la casa, y lo lanza en una rampa alguien que puede o no ser el dueño. La cobertura del remolque no es automática en todas las pólizas, y tampoco lo es el daño que ocurre mientras se remolca, que algunos dueños suponen que lo cubre su póliza de auto y no es así.
También cambia para bien la conversación de tormenta. Un bote que se puede sacar y llevar tierra adentro es un bote que se puede mover del peligro, y las aseguradoras lo saben. Si tiene dónde ponerlo, dígalo al cotizar.
Las cláusulas de tormenta con nombre, y qué le piden primero.
Casi todas las pólizas de embarcación en Florida ayudan a pagar por sacar, mover o asegurar un bote cuando una tormenta recibe nombre, normalmente con un tope y una parte que usted paga, y casi siempre con un disparador: que la tormenta tenga nombre y que un aviso o alerta cubra el agua donde está su bote.
Algunas aseguradoras van más lejos y quieren un plan de huracán por escrito en el expediente antes de que la cláusula aplique. Ese plan dice a dónde va a ir el bote, quién lo va a mover y cuánto tarda. Lo que establece es que usted tenía un plan y no una intención, y la aseguradora que lo pidió es la que con más probabilidad va a pagar por él.
Valor acordado, y los límites que deciden dónde está cubierto.
Una póliza de valor acordado fija la cifra de pérdida total cuando se escribe. Una de valor real paga el valor de mercado al momento de la pérdida, que después de una tormenta que dañó muchísimos botes a la vez es a la vez un número más chico y una discusión más larga. En un casco viejo, la diferencia entre las dos es casi todo el reclamo.
La otra cláusula que vale leer es la de límites de navegación, que dibuja el agua en la que usted está cubierto. Ir al este por la vía de Okeechobee, o al sur más allá del límite que fijan algunas pólizas de Florida, puede sacar al bote de su propia póliza. Las extensiones para un trayecto son solicitudes comunes y casi siempre baratas, pero hay que pedirlas antes.
Río arriba: la esclusa, los canales, y el agua dulce.
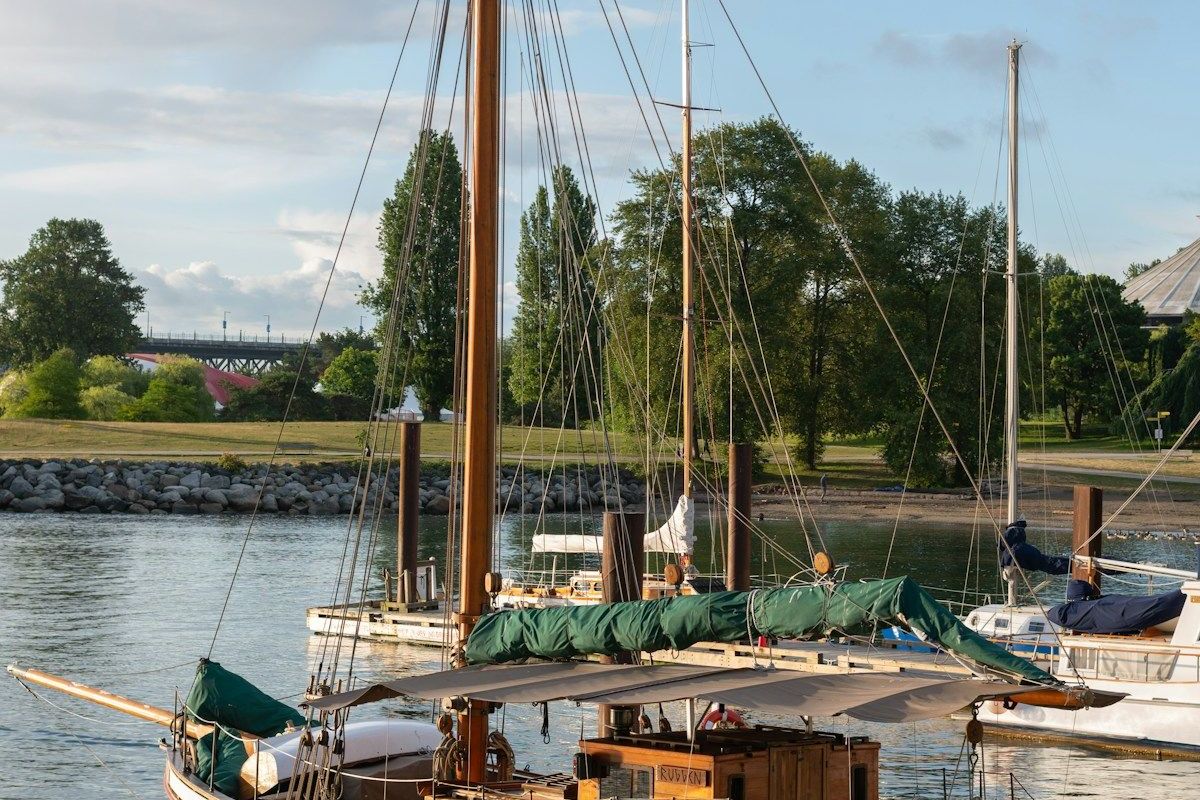
La navegación de Fort Myers corre en dos direcciones, y solo una es el Golfo. La otra es río arriba: por la esclusa Franklin en Olga, al Caloosahatchee de agua dulce, al sistema de canales de Cape Coral, y para los ambiciosos, el cruce completo del Okeechobee hasta la otra costa. Una póliza escrita pensando solo en agua salada puede encontrarse allá arriba con preguntas que nunca le hicieron: vías interiores, tránsitos de esclusa, y marinas a cien millas de la costa que la póliza imaginó.
Los puntos prácticos valen un minuto cada uno. Revise que el territorio de navegación incluya de verdad la ruta interior que usted corre, porque el texto de «aguas costeras» puede ser más angosto que el río donde vive. Entienda qué dice su cobertura sobre derrames de combustible: la responsabilidad por contaminación es parte de casi toda póliza marina por buena razón, porque una mancha de combustible en un canal es un reclamo con agencia de gobierno incluida. Y si el bote llegó comprado en el norte, la semana que llega al condado de Lee es la semana en que su póliza vieja debe reescribirse alrededor de su vida nueva.
Entre viajes: racks, patios, y el elevador del patio.
La mayor parte de la vida de un bote en el condado de Lee se pasa sin navegar. Cuelga en un dry-stack cerca de San Carlos, descansa en un rack de una bodega, o vive en el elevador detrás de la casa sobre un canal de Cape Coral, y cada una de esas direcciones tiene su propia textura de seguro. En tierra los riesgos cambian: el robo y el fuego se vuelven la historia, y el papeleo del operador del patio empieza a importar, porque su contrato casi seguro se deslinda de más de lo que usted esperaría.
Lo que merece atención especial es el equipo más que el casco. La electrónica, las cañas, el motor fuera de borda: eso es lo que de verdad desaparece de los botes guardados, y las pólizas tratan los efectos personales y el equipo con sublímites que premian la lectura. Fotografíe lo que vive a bordo y guarde los recibos. Y el elevador pertenece a otra póliza por completo, es una mejora de la casa, no parte del bote. La respuesta limpia es tener las dos pólizas en un mismo escritorio, donde la costura entre ellas es el trabajo explícito de alguien.
El primer bote: inspecciones, financiamiento, y expectativas honestas.

Cada temporada estrena dueños de bote en el condado de Lee, y la mitad del seguro de esa compra tiene su propia coreografía. En un casco usado, espere que la evaluación pregunte por la condición: una inspección marina fuera del agua por un inspector calificado es común arriba de ciertas edades y valores, y protege al comprador tanto como a la aseguradora, porque tasa la condición real antes de que el dinero se mueva. Un bote financiado agrega los requisitos del prestamista, y la conversación del hueco entre deuda y valor del mundo de los carros se repite aquí con números más grandes.
Hay además una realidad de Florida que vale planear: cuando una tormenta recibe nombre, las aseguradoras suspenden la emisión de pólizas nuevas hasta que pase. La semana para asegurar un bote es la semana en que lo compra, no la semana en que el pronóstico se pone feo.
Dos pasos, sin compromiso. La solicitud llega con esta línea ya indicada, así que cotizamos primero lo que usted estaba leyendo.
Empieza con Seguro de Bote en Fort Myers
¿Prefiere venir en persona? No hace falta cita durante el horario de oficina.
Colocamos cobertura de bote con catorce aseguradoras.
Cuál le queda depende de dónde se guarda y cuánto recorre.






Preguntas de bote que nos hacen en Fort Myers.
Si la suya no está aquí, llame a la oficina. Alguien contesta.