
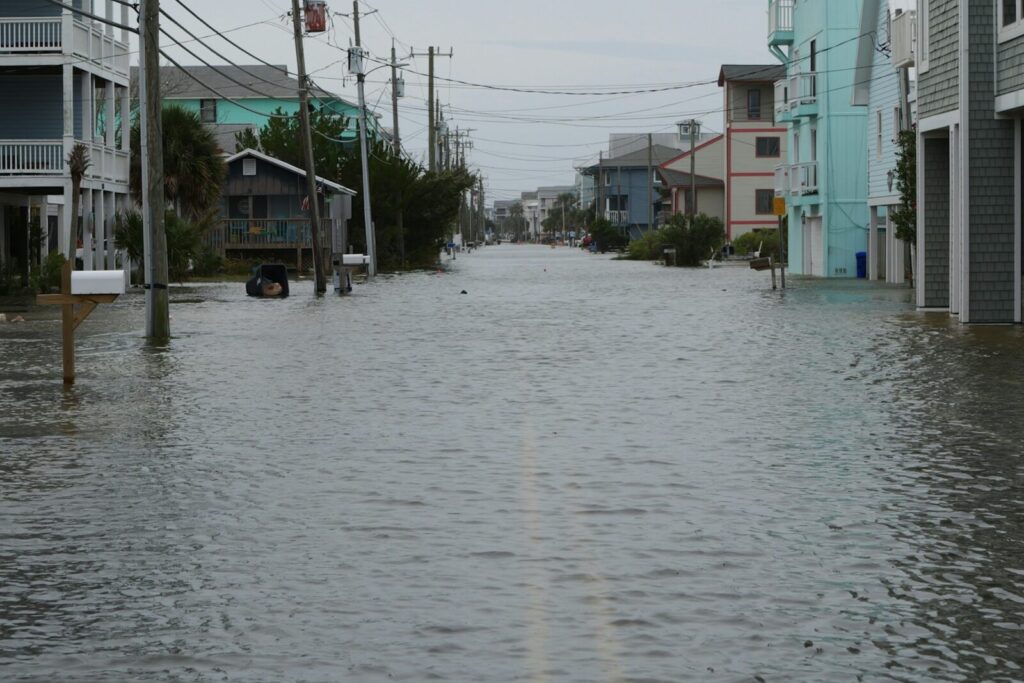
Es la frase que más repetimos en el escritorio de casas, y todavía sorprende: su seguro de casa no cubre la inundación. No por algo raro de su póliza, sino porque ninguna póliza estándar de casa en Estados Unidos la cubre. La inundación se compra aparte o no se tiene.
Dónde termina el viento y empieza la inundación
Después de una tormenta, la línea entre los dos decide qué póliza responde, y se traza por de dónde vino el agua y no por lo que la puso ahí. La lluvia que entra por un techo que el viento abrió es daño de viento. El agua que subió y entró desde afuera es inundación, y la marejada ciclónica es inundación por fuerte que estuviera soplando cuando llegó.
Esa distinción es la razón por la que dos casas de la misma cuadra pueden terminar muy distinto tras la misma noche, y por la que una familia con solo una de las dos pólizas puede descubrir que el daño que de verdad sufrió es justo el que no aseguró.
Qué marca la tarifa
La inundación se tarifa por su cuenta, en buena medida al margen de todo lo que mueve su prima de casa. La zona de inundación donde está la propiedad, la elevación del piso más bajo respecto al nivel de agua esperado, si el edificio tiene sótano o un cerramiento debajo, y cada vez más las características propias de la estructura y no solo la zona.
El certificado de elevación es el documento que establece lo segundo. No hace falta para toda póliza, y donde sí cuenta puede mover la cifra bastante, en cualquiera de las dos direcciones. Si su propiedad tiene uno, queremos verlo antes de cotizar.
Estar fuera de una zona de alto riesgo no es estar a salvo
Una zona de inundación es un instrumento de planificación y de préstamo, no una promesa. El agua no consulta el mapa, y una parte importante de los reclamos por inundación en este estado viene de propiedades a las que nadie les exigió la cobertura. Fuera de una zona de alto riesgo la prima suele ser bastante más baja, que es justo el caso en el que la cobertura es más fácil de justificar.
Podemos cotizar inundación por medio del Programa Nacional de Seguro contra Inundaciones o de una aseguradora privada, y los dos no siempre coinciden en el precio para la misma casa. Pídanos los dos.